Twiga Foods w administracji – koniec pewnej ery
Kenijska platforma rolnicza Twiga Foods, niegdyś sztandarowy przykład afrykańskiego agrifoodtech, trafiła do administracji. Spółka operacyjna, przemianowana na GT Flow Ltd, została postawiona w stan administracji 17 sierpnia 2026 roku, a wkrótce potem jej spółka-matka Twiga Foods Ltd (obecnie Templar Field Ltd) podzieliła ten los. To symboliczny koniec modelu biznesowego, który przez lata przyciągał globalnych inwestorów, takich jak Goldman Sachs, IFC, DFC czy Creadev.
Od bananów do miliardowych inwestycji
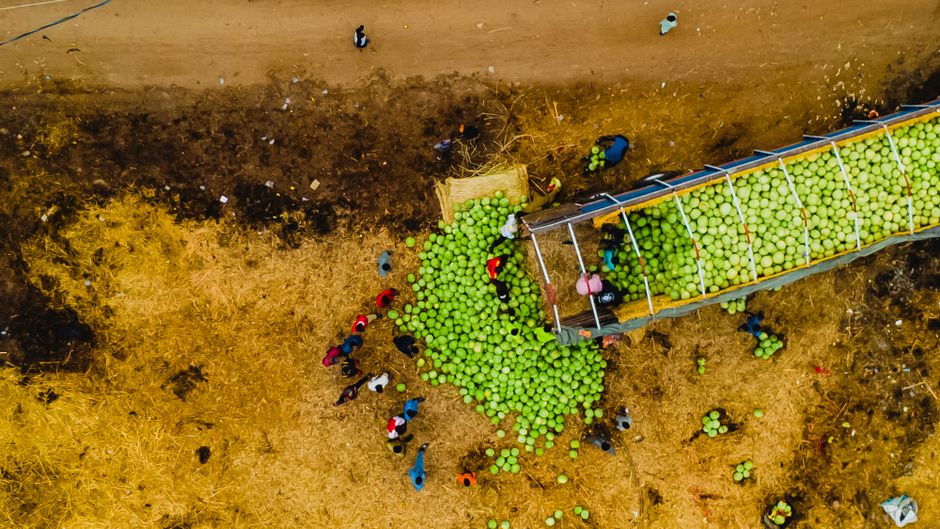
Twiga rozpoczęła działalność w 2013 roku, łącząc drobnych plantatorów bananów z ulicznymi sprzedawcami w Nairobi. Pomysł był prosty: dostarczyć mikrosprzedawcom tańsze, wysokiej jakości produkty, a rolnikom zapewnić przewidywalne ceny. Transakcje odbywały się przez aplikację, wspieraną własnymi magazynami i flotą dostawczą. Inwestorzy napłynęli szerokim strumieniem – w 2019 roku Goldman Sachs poprowadził rundę Series B o wartości 30 mln dolarów, a pod koniec 2021 roku Creadev zainwestował 50 mln dolarów w Series C. Łącznie Twiga pozyskała około 185 mln dolarów, rozszerzając asortyment z bananów na warzywa i pakowane dobra konsumpcyjne.
Dlaczego model się załamał?
Jak zauważa Maurice Scheepens z holenderskiego banku rozwojowego FMO, „fragmentacja łańcuchów dostaw, ograniczenia infrastrukturalne, wysokie wymagania kapitału obrotowego i trudna ekonomika jednostkowa utrudniają skalowanie takiego modelu w sposób zrównoważony finansowo”. Problemy dały o sobie znać już w 2022 roku. Twiga przeprowadziła liczne restrukturyzacje, zwolniła setki pracowników i zaczęła zalegać z płatnościami dla dostawców. Kulminacją był głośny spór o 260 tys. dolarów z Incentro Africa, który zakończył się ugodą.
Wielu ekspertów wskazuje, że firma nigdy nie zarabiała na tym, co robiła. Przemieszczanie świeżych produktów od tysięcy małych gospodarstw do tysięcy kiosków oznacza koszty zbioru, magazynowania, transportu, psucia się towaru i kredytowania klientów – przy niskich marżach. „Technologia może obniżyć koszty transakcyjne i informacyjne; nie może wyeliminować fizycznej ekonomiki pomidora, banana czy cebuli w rozdrobnionym rynku” – napisał na LinkedIn Daniel Ochanda, doradca rolny z Nairobi.
Zbyt dużo pieniędzy, zbyt wcześnie
Twiga pozyskała największe rundy w okresie hossy na rynku agrifoodtech. Kapitał pozwolił zbudować rozległą infrastrukturę fizyczną, w tym duży hub dystrybucyjny w Tatu City, ale jednocześnie związał firmę wysokimi kosztami stałymi i zależnością od kolejnych rund finansowania. Gdy globalne rynki venture capital się zacisnęły, planowana Series D nigdy nie doszła do skutku. Pod koniec 2023 roku Creadev i Juven zainwestowali 35 mln dolarów w obligację zamienną, a współzałożyciel i ówczesny CEO Peter Njonjo dołożył 1 mln dolarów z własnych środków. Następnie udał się na urlop i opuścił zarząd na początku 2024 roku. Stery objął były menedżer Jumii, Charles Ballard, który miał przeprowadzić restrukturyzację w kierunku modelu asset-light.
Twiga próbowała też przejść na model franczyzowy, przejmując większościowe udziały w lokalnych dystrybutorach dóbr konsumpcyjnych: Jumra, Sojpar i Raisons. Nie rozwiązało to jednak problemu starych długów. Sytuację pogorszyły czynniki makroekonomiczne – w latach 2022–2024 szyling kenijski stracił około 30% wartości wobec dolara, co podniosło koszty paliwa i importowanych towarów. Twiga pozyskiwała kapitał w dolarach, a zarabiała w szylingach, co dodatkowo obciążało finanse.
Nowy gracz na horyzoncie
Upadek Twigi nie oznacza końca dystrybucji żywności B2B w Afryce Wschodniej. Wręcz przeciwnie – to zmiana warty. Tanzaniańska East Africa Foods (EAF) właśnie ogłosiła pozyskanie 40 mln dolarów w rundzie Series B (equity i debt) prowadzonej przez Private Infrastructure Development Group (PIDG), Oikocredit i FMO. W przeciwieństwie do Twigi, EAF opiera się na finansowaniu od instytucji rozwojowych, pożyczkach koncesyjnych i bezpośrednich inwestycjach w aktywa łańcucha dostaw. Firma współpracuje z ponad 28 tys. drobnych rolników w Tanzanii i Kenii, przetwarza i pakuje produkty pod własnymi markami (Onja, Golden Banana) oraz zarządza własną siecią transportową EA Logistics z ponad 100 ciężarówkami.
„Jedna trzecia tego, co uprawiają nasi rolnicy, nigdy nie trafia na czyjkolwiek stół. To nie problem rolnictwa, to problem infrastruktury – i można go rozwiązać” – powiedział Elia Timotheo, założyciel i CEO EAF.
Przyszłość afrykańskiego agrifoodtech
Dane AgFunder pokazują, że w 2026 roku finansowanie kapitałowe w sektorze agrifoodtech w Afryce spadło poniżej 150 mln dolarów. „Apetyt na equity zmalał, bo po prostu jest mniej pieniędzy” – zauważa Sewu-Steve Tawia z Asime Partners. „Inwestorzy widzą wyższe stopy procentowe i chcą je dogonić, przenieśli się do późniejszych faz rozwoju. Przedsiębiorcy budujący firmy przez ostatnie 7–10 lat oddali tak dużo udziałów, że wolą zadłużenie”.
Zdaniem Tawii przyszłość należy do modeli finansowania dostosowanych do lokalnych realiów: dywidend, udziału w przychodach, finansowania opartego na kamieniach milowych. „Venture capital nie jest sposobem na finansowanie MŚP w Afryce. Potrzebujemy nowej klasy aktywów, która dojrzewa minimum siedem lat, a nie pięć” – podkreśla.
Upadek Twigi to gorzka lekcja, ale także impuls do zmiany. Afrykańskie łańcuchy dostaw żywności potrzebują cierpliwego kapitału i inwestycji w fizyczną infrastrukturę – od farmy do miejskiego straganu – zamiast kolejnych asset-light startupów napędzanych szybkim venture capital.