Według najnowszego raportu The Mixing Bowl, poświęconego krajobrazowi robotyki uprawowej, sektor ten znajduje się dopiero na początku swojej drogi. Mimo to liczba firm zajmujących się tą dziedziną rośnie w imponującym tempie. W 2026 roku na liście znalazło się 400 przedsiębiorstw, co oznacza wzrost o 25% w porównaniu z 2024 rokiem. Jednak, jak zauważa Chris Taylor, partner w The Mixing Bowl, dynamika ta ma również drugą stronę medalu.
„W tym wzroście jest sporo rotacji – około 20% firm, które były obecne wcześniej, zniknęło, a ponad jedna trzecia obecnych na najnowszej liście to zupełnie nowi gracze” – mówi Taylor. Jego zdaniem świadczy to o niezwykle konkurencyjnym i wymagającym środowisku innowacji.
Europa i USA na czele
Pod względem geograficznym Europa odpowiada za połowę wszystkich firm uwzględnionych w zestawieniu. Stany Zjednoczone przodują wśród pojedynczych krajów, reprezentując 18% ogółu, przy czym ponad 40% amerykańskich spółek ma siedzibę w Kalifornii. Inwestycje, choć dalekie od szczytu z 2021 roku, utrzymują się na stabilnym poziomie. Firmy z listy pozyskały łącznie 600 milionów dolarów – od wczesnych rund zalążkowych po finansowanie przekraczające 100 milionów dolarów.
Raport analizuje 15 segmentów, w tym pielenie, zbiory, ciągniki, autonomię i monitorowanie upraw. Nie uwzględniono szkółkarstwa ani etapów po zbiorach.
Pielenie i opryski – motor napędowy
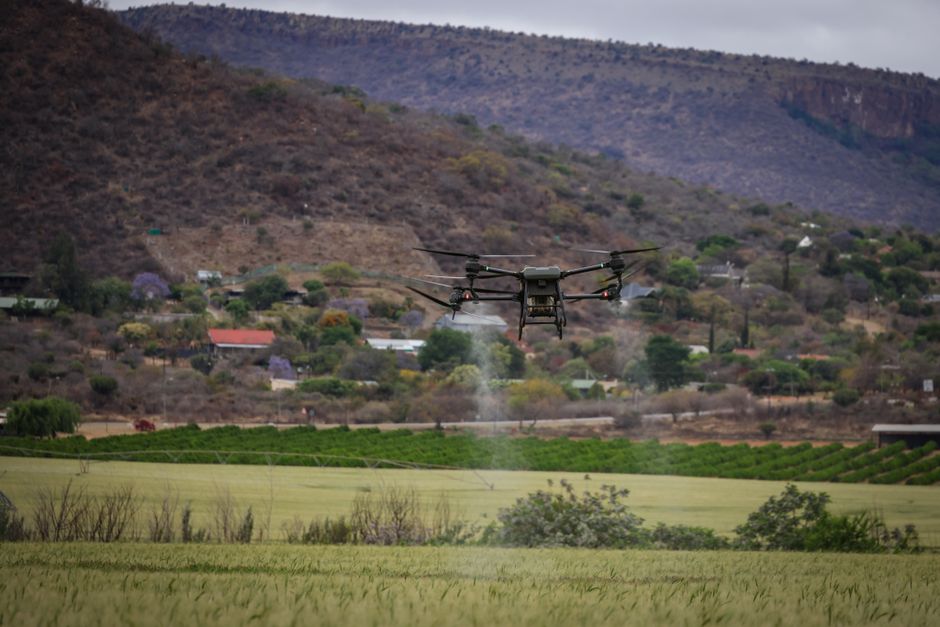
Największy wzrost odnotowują rozwiązania do pielenia i opryskiwania, które przyciągają też najwięcej kapitału venture. Ben Palone z Western Growers, wypowiadający się podczas niedawnej prezentacji raportu, podkreślił: „Jeśli chodzi o pielenie, jesteśmy już na etapie adopcji, a między firmami pojawia się konkurencja, co wymusiło zmiany w modelach biznesowych niektórych z nich”.
Duże koncerny maszynowe – Yamaha, Deere, Caterpillar i Kubota – nie pozostają bierne. Kubota zainwestowała w producenta precyzyjnych opryskiwaczy Kilter, a Deere przejął w 2025 roku GUSS, twórcę półautonomicznych opryskiwaczy. Deere zawarł także wart 10 milionów dolarów kontrakt z inkubatorem Reservoir. „Nie ma wątpliwości, że producenci OEM widzą przyszłość w tej dziedzinie” – komentuje Taylor. „Różne są ścieżki – fuzje, przejęcia technologii, partnerstwa – ale wszyscy zmierzają w tym samym kierunku”.
Na rynku dochodzi też do konsolidacji wśród startupów. Bonsai Robotics przejął Farm-ng, a FarmX kupił AMOS Power. Taylor zaznacza jednak, że nie są to oznaki dojrzałości rynku, lecz raczej koncentracji kapitału i talentów na wczesnym etapie rozwoju.
Zbiory wciąż najtrudniejsze
Największym wyzwaniem pozostają zbiory – zarówno pod względem technicznym, jak i skalowania. „To najtrudniejszy obszar robotyki uprawowej i wciąż pozostaje w tyle za innymi, ale jest świętym Graalem tego, co staramy się osiągnąć” – mówi Taylor. Maszyny muszą precyzyjnie zidentyfikować roślinę, odnaleźć owoc w łanie i zerwać go bez uszkodzenia. „Trzeba połączyć ze sobą tak wiele technologii” – dodaje.
Momentum napędzają jednak czynniki zewnętrzne: niedobory siły roboczej, rosnące koszty nakładów i zmieniające się przepisy dotyczące ochrony roślin. Sztuczna inteligencja odgrywa coraz większą rolę, choć Taylor przypomina, że „nowoczesne uczenie maszynowe ma już dekadę, a modele widzenia komputerowego od dawna odróżniają chwasty od upraw”. Prawdziwa zmiana polega na tym, że systemy będą tworzone szybciej, łatwiej adaptowane do różnych środowisk i staną się „mniej reaktywne, a bardziej predykcyjne”.
„Robotyka uprawowa będzie zarówno beneficjentem, jak i motorem tego postępu” – podsumowuje Taylor.
Artykuł powstał na podstawie raportu The Mixing Bowl i doniesień AgFunderNews.